Zalanie z góry: jak udokumentować szkodę, żeby ubezpieczyciel wypłacił pełną kwotę
Mokra plama na suficie, kapiąca woda z lampy i sąsiad z góry, który nie odbiera telefonu. Zalanie z góry to najczęstsza szkoda w blokach i kamienicach, a jednocześnie ta, przy której poszkodowani najwięcej tracą przez brak dokumentacji. Ubezpieczyciel wypłaca tyle, ile potrafisz udowodnić. Oto jak to zrobić dobrze.
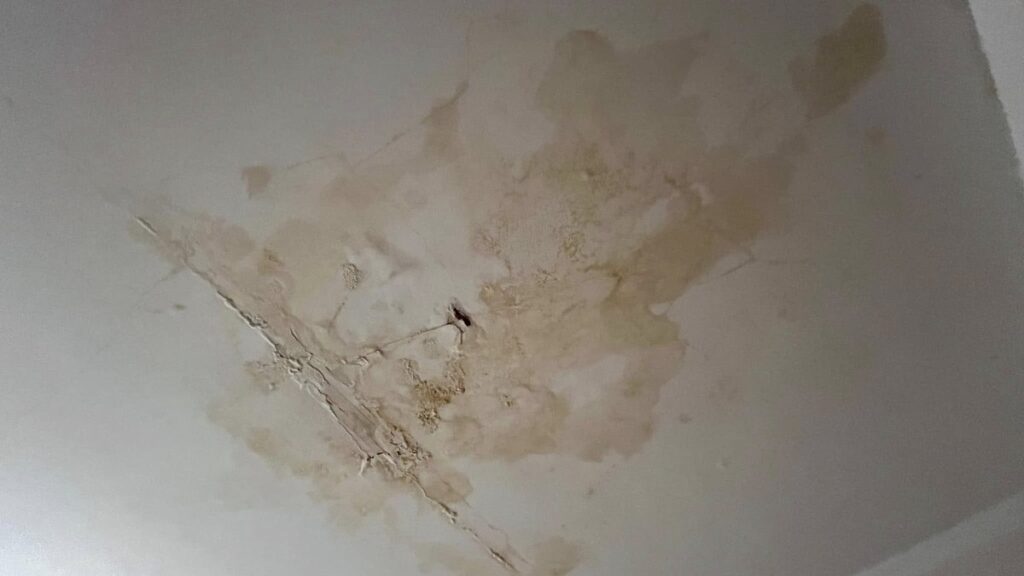
Kto płaci za zalanie z góry?
Zasada jest prosta: płaci ten, kto zawinił. Jeśli sąsiad zostawił odkręcony kran, miał zużyty wężyk albo pękła mu rura za zaworem w mieszkaniu, odpowiada on. Jeśli pękł pion wodny lub kanalizacyjny, czyli instalacja wspólna, odpowiada wspólnota lub spółdzielnia. Gdy przecieka dach, także zarządca budynku.
W praktyce pieniądze wypłaca ubezpieczyciel sprawcy z jego polisy OC w życiu prywatnym (często dołączonej do ubezpieczenia mieszkania) albo z OC zarządcy. Jeśli masz własną polisę mieszkaniową z ryzykiem zalania, możesz zgłosić szkodę do swojego ubezpieczyciela, a ten dochodzi zwrotu od sprawcy. To zwykle szybsza droga.
Ważny szczegół prawny: Sąd Najwyższy w uchwale z 2013 r. (III CZP 63/12) uznał, że do przelania wody między piętrami nie stosuje się odpowiedzialności na zasadzie ryzyka z art. 433 Kodeksu cywilnego. Sprawcy trzeba wykazać winę na zasadach ogólnych (art. 415 KC). Dlatego dokumentacja przyczyny zalania ma znaczenie równie duże jak dokumentacja skutków.
Pierwsza godzina: zabezpiecz i nagraj
Zanim zaczniesz cokolwiek wycierać, wyjmij telefon. Nagraj film, na którym widać, skąd leci woda, jak szybko i co zalewa. Zrób zdjęcia ogólne pomieszczenia i zbliżenia: sufit, ściany, podłoga, meble, sprzęt elektroniczny. Zdjęcia mają w metadanych datę i godzinę, więc nie kasuj ich z telefonu i nie przesyłaj wyłącznie przez komunikatory, które te dane usuwają. Prześlij je sobie mailem lub skopiuj na dysk w oryginale.
Dopiero potem odetnij prąd w zalanej strefie, podstaw naczynia i zacznij zbierać wodę. Jeżeli sąsiad jest w domu, poproś, żeby zakręcił zawór i pokazał źródło. Zrób zdjęcie także u niego, jeśli się zgodzi: pęknięty wężyk czy zapchany odpływ to dowód winy.
Protokół zalania od zarządcy
Zgłoś zalanie do administracji tego samego dnia, najlepiej mailem, żeby był ślad. Zarządca powinien przyjść, obejrzeć oba mieszkania i spisać protokół: datę, przyczynę, zakres zniszczeń, dane sprawcy i poszkodowanego. Protokół podpisany przez administratora to najważniejszy dokument w całej sprawie. Bez niego ubezpieczyciel może kwestionować, że do zalania w ogóle doszło z winy sąsiada.
Jeśli zarządca nie chce przyjść, sporządź własną notatkę i poproś o podpis sąsiada oraz, w miarę możliwości, jednego świadka. Opisz w niej to samo, co znalazłoby się w protokole.
Lista zniszczeń z wartościami
Ubezpieczyciel potrzebuje konkretów. Przygotuj spis: co zostało zniszczone, kiedy kupione, za ile, czy masz paragon lub fakturę. Elektronikę spisuj z modelem i numerem seryjnym. Do mebli i podłóg dodaj metraż. Jeśli brakuje paragonów, wystarczy wyciąg z banku, zdjęcie z aukcji lub zrzut ekranu z zamówienia w sklepie internetowym.
Nie wyrzucaj zniszczonych rzeczy przed wizytą rzeczoznawcy. Jeśli musisz (pleśniejący dywan, przemoknięte książki), sfotografuj każdą rzecz osobno, najlepiej z widoczną etykietą.
Pomiar wilgotności i kosztorys osuszania
Najczęściej zaniżaną pozycją w wycenach jest osuszanie. Rzeczoznawca widzi plamę na suficie i wycenia jej zamalowanie, a pomija to, że wilgoć weszła w strop, ściany działowe i pod podłogę. Po dwóch miesiącach farba schodzi, panele puchną, a szkoda jest już zamknięta.
Dlatego zaraz po zalaniu zamów pomiar wilgotności. Firma osuszająca przyjeżdża z miernikami wgłębnymi, sprawdza ściany, strop i wylewkę, a wynik zapisuje w protokole z datą i lokalizacją punktów pomiarowych. Taki dokument plus kosztorys osuszania trafia do akt szkody i jest trudny do podważenia. Stanios Osuszanie, firma zajmująca się osuszaniem po zalaniach w województwach mazowieckim, lubelskim i świętokrzyskim, przygotowuje takie protokoły standardowo i pomaga w skompletowaniu dokumentów dla ubezpieczyciela. Profesjonalne osuszanie jest z reguły uznawane za koszt likwidacji szkody i pokrywane z polisy, o ile jest udokumentowane.
Zgłoszenie szkody: terminy i forma
Większość ogólnych warunków ubezpieczenia wymaga zgłoszenia szkody w ciągu 3 do 7 dni od jej wykrycia. Zgłaszaj przez formularz internetowy lub infolinię i zapisz numer sprawy. Dołącz: film i zdjęcia, protokół zarządcy, listę zniszczeń, protokół wilgotności i dane sprawcy (imię, nazwisko, numer mieszkania, numer jego polisy, jeśli go podał).
Rzeczoznawca powinien przyjechać w ciągu 7 do 14 dni. Bądź przy oględzinach, pokaż wszystko, czego nie widać na pierwszy rzut oka: za szafą, pod panelami, w rogu przy podłodze. Poproś o kopię protokołu z oględzin.
Gdy wycena jest za niska
Ubezpieczyciel ma 30 dni na decyzję. Jeśli kwota nie pokrywa kosztów, złóż odwołanie z kosztorysem od wykonawcy remontu i fakturą za osuszanie. Kolejny krok to skarga do Rzecznika Finansowego, który zajmuje się sporami z ubezpieczycielami bezpłatnie, a dalej pozew. W praktyce dobrze udokumentowana szkoda rzadko dochodzi do sądu: kompletne zdjęcia, protokół zarządcy i pomiary wilgotności wystarczają, żeby odwołanie było skuteczne.
Jedno zdanie do zapamiętania: to, czego nie sfotografujesz i nie zmierzysz w pierwszych dniach, dla ubezpieczyciela nie istnieje.