Jak oceniać inwestycję mieszkaniową w Krakowie: od okazji do wyjścia
Zakup mieszkania z myślą o zysku nie zaczyna się od atrakcyjnych zdjęć ani deklarowanej stopy zwrotu. Zaczyna się od sprawdzenia, czy cena, stan prawny, zakres prac, popyt i plan sprzedaży tworzą spójny model. W Krakowie, gdzie poszczególne dzielnice i segmenty rynku potrafią zachowywać się bardzo różnie, analiza inwestycji powinna przypominać dobrze zaplanowany proces, a nie jednorazową decyzję.
Okazja to hipoteza, nie wynik analizy
Hasło „zakup okazji” może oznaczać lokal zadłużony, wymagający generalnego remontu albo obciążony skomplikowanym stanem prawnym. Sama cena poniżej poziomu ofertowego nie przesądza jednak o opłacalności. Najpierw trzeba ustalić, dlaczego nieruchomość jest tańsza, jakie problemy trzeba usunąć i czy po ich rozwiązaniu lokal będzie odpowiadał potrzebom konkretnej grupy nabywców.
Pierwszym etapem powinno być zebranie dokumentów: księgi wieczystej, podstawy nabycia, informacji o opłatach, zaświadczeń dotyczących zaległości oraz danych o stanie technicznym. Warto zweryfikować także przeznaczenie nieruchomości, ograniczenia wynikające z miejscowego planu lub decyzji administracyjnych, a w przypadku lokalu w budynku wielorodzinnym również sytuację wspólnoty. Analiza prawna nie usuwa ryzyka, ale pozwala je nazwać i uwzględnić w cenie.
Nie należy przy tym utożsamiać wartości rynkowej z pojedynczym ogłoszeniem. Lepszą podstawą jest porównanie kilku podobnych lokali: pod względem metrażu, piętra, układu, standardu, ekspozycji, stanu budynku i lokalizacji. Dla inwestora ważna jest także płynność, czyli prawdopodobieństwo znalezienia kupującego po zakończeniu prac. Mieszkanie może wyglądać atrakcyjnie na papierze, a jednocześnie mieć wąską grupę odbiorców.
Budżet powinien obejmować cały cykl
Najczęstszy błąd polega na porównywaniu ceny zakupu z przewidywaną ceną sprzedaży bez pełnego kosztorysu. Do modelu trzeba wprowadzić koszty transakcyjne, finansowanie, podatki i opłaty, projekt, remont, wyposażenie, ubezpieczenie, obsługę prawną, marketing oraz koszty utrzymania lokalu w czasie sprzedaży. Jeżeli nieruchomość ma być wykończona pod klucz, warto rozdzielić prace konieczne od elementów podnoszących atrakcyjność, ale niekoniecznie uzasadnionych cenowo.
Kosztorys nie powinien być jedną kwotą. Przejrzystszy jest podział na etapy i pozycje: demontaż, instalacje, tynki i malowanie, stolarka, łazienka, kuchnia, oświetlenie oraz wyposażenie. Do każdej pozycji należy przypisać założenie ilościowe, cenę i osobę odpowiedzialną za potwierdzenie danych. Osobno trzeba zaplanować rezerwę na nieprzewidziane prace, szczególnie przy lokalach ze starymi instalacjami albo niepełną dokumentacją.
W praktyce sensowny model powinien pokazywać co najmniej trzy scenariusze: bazowy, ostrożny i korzystny. W scenariuszu ostrożnym cena sprzedaży jest niższa, remont droższy, a proces dłuższy. Taki test ujawnia, czy projekt ma margines bezpieczeństwa, czy jego powodzenie zależy od jednoczesnego wystąpienia kilku sprzyjających okoliczności. Deklarowana stopa zwrotu nie zastępuje własnych obliczeń i nie powinna być traktowana jako gwarancja wyniku.
Zarządzanie remontem decyduje o wartości dodanej
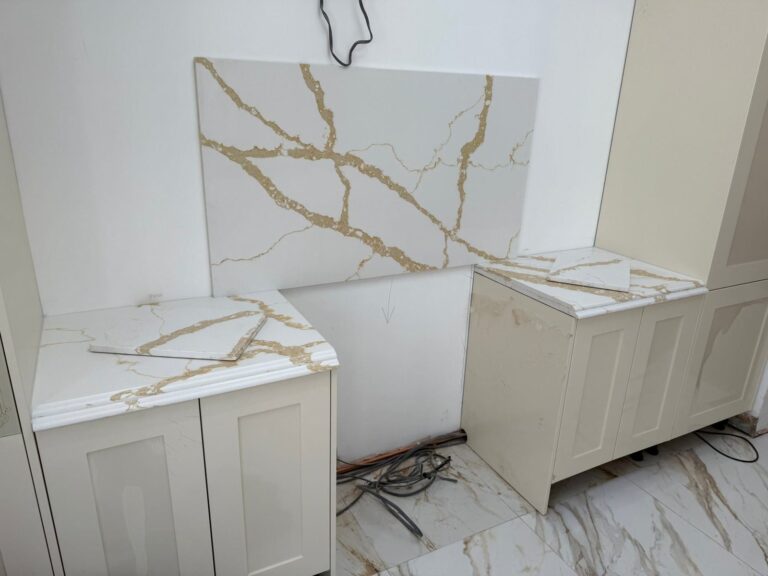
W projekcie fliperskim remont ma nie tylko odświeżyć mieszkanie. Powinien zmienić jego użyteczność i sposób postrzegania przez nabywcę. W Krakowie może to oznaczać poprawę układu funkcjonalnego, lepsze wykorzystanie niewielkiego metrażu, zwiększenie liczby miejsc do przechowywania albo dopasowanie standardu do lokalnego popytu. Każda zmiana powinna mieć uzasadnienie w grupie docelowej i przewidywanej cenie końcowej.
Przed rozpoczęciem prac potrzebne są inwentaryzacja, projekt funkcjonalny, harmonogram i kosztorys. Dobrze, gdy decyzje materiałowe zapadają przed wejściem ekipy, ponieważ opóźnienia w dostawach i zmiany w trakcie realizacji szybko zwiększają koszt kapitału. Równie istotny jest odbiór etapów: dokumentowanie postępu, kontrola wykonania instalacji oraz sprawdzenie zgodności prac z projektem.
Przykładem podejścia procesowego jest model, w którym zakup, przygotowanie lokalu i sprzedaż są planowane jako jeden cykl, a nie trzy niezależne zadania. Warto przeanalizować, jak w praktyce wygląda proces inwestycyjny obejmujący zakup okazji, wartość dodaną i wyjście z projektu oraz jakie dokumenty i założenia powinny towarzyszyć każdemu etapowi. Materiały dotyczące oferty należy traktować jako punkt wyjścia do własnej weryfikacji, a konkretne warunki inwestycji oceniać indywidualnie.
Exit trzeba zaprojektować przed zakupem
Plan wyjścia nie powinien powstawać dopiero po zakończeniu remontu. Jeszcze przed zakupem trzeba odpowiedzieć na pytanie, kto będzie nabywcą: osoba kupująca pierwsze mieszkanie, rodzina, inwestor na wynajem czy klient poszukujący lokalu w wyższym standardzie. Każda z tych grup inaczej ocenia układ, piętro, parking, komórkę lokatorską, standard wyposażenia i gotowość do zamieszkania.
Warto przygotować kilka sposobów sprzedaży. Podstawowy może zakładać ofertę po cenie wynikającej z analizy porównawczej, drugi — korektę ceny po określonym czasie bez zainteresowania, a trzeci — wynajem lub zmianę grupy docelowej, jeśli sprzedaż okaże się wolniejsza. Nie oznacza to, że każdy projekt powinien przechodzić w najem. Chodzi o wcześniejsze rozpoznanie alternatyw i kosztów ich uruchomienia.
Na wynik wpływa także moment wejścia na rynek. Gotowe mieszkanie powinno mieć uporządkowaną dokumentację, profesjonalne zdjęcia, czytelny opis i realistyczną cenę. Nadmierne eksponowanie potencjalnego zysku może działać odwrotnie niż zamierzono; nabywca końcowy chce przede wszystkim wiedzieć, co kupuje, jakie są miesięczne koszty i czy lokal nie wymaga kolejnych nakładów.
Due diligence jako standard decyzji
Rzetelna ocena inwestycji mieszkaniowej łączy cztery perspektywy: prawną, techniczną, finansową i sprzedażową. Każda z nich może zakwestionować pozornie atrakcyjną okazję. Dlatego przed podpisaniem umowy warto ustalić listę warunków brzegowych, sposób dokumentowania ustaleń oraz osoby odpowiedzialne za poszczególne weryfikacje.
Jeżeli projekt jest realizowany z partnerem, inwestor powinien otrzymać jasny opis modelu współpracy, harmonogramu, kosztów, zabezpieczeń i zasad raportowania. Trzeba też rozróżnić informacje historyczne od prognoz: liczba wcześniejszych projektów, przewidywany czas cyklu czy oczekiwany zysk nie przesądzają o rezultacie kolejnej inwestycji. Ryzyko pozostaje elementem przedsięwzięcia i powinno być oceniane przed zaangażowaniem kapitału.
Najbezpieczniejsza praktyka to decyzja oparta na sprawdzalnych danych, konserwatywnych założeniach i planie awaryjnym. Wtedy „okazja” przestaje być marketingowym hasłem, a staje się hipotezą, którą można zweryfikować. Dopiero po takiej weryfikacji inwestor może świadomie zdecydować, czy potencjalna wartość dodana uzasadnia koszty, czas i ryzyko związane z całym cyklem projektu.